あなたの介護が始まる年、子どもは孫の大学費用を払っています
突然ですが、
「子どもにだけは、迷惑かけたくない」
って思ったこと、ありませんか?
親なら、きっと
みんな思ってますよね。
でもこれ、
気持ちだけでは、どうにもならないんです💦
年齢も、お金が出ていく時期も、
だいたい決まった順番で
やってくるから。
ちょっとドキッとするかもだけど、
まずはこの年表を見てください👇
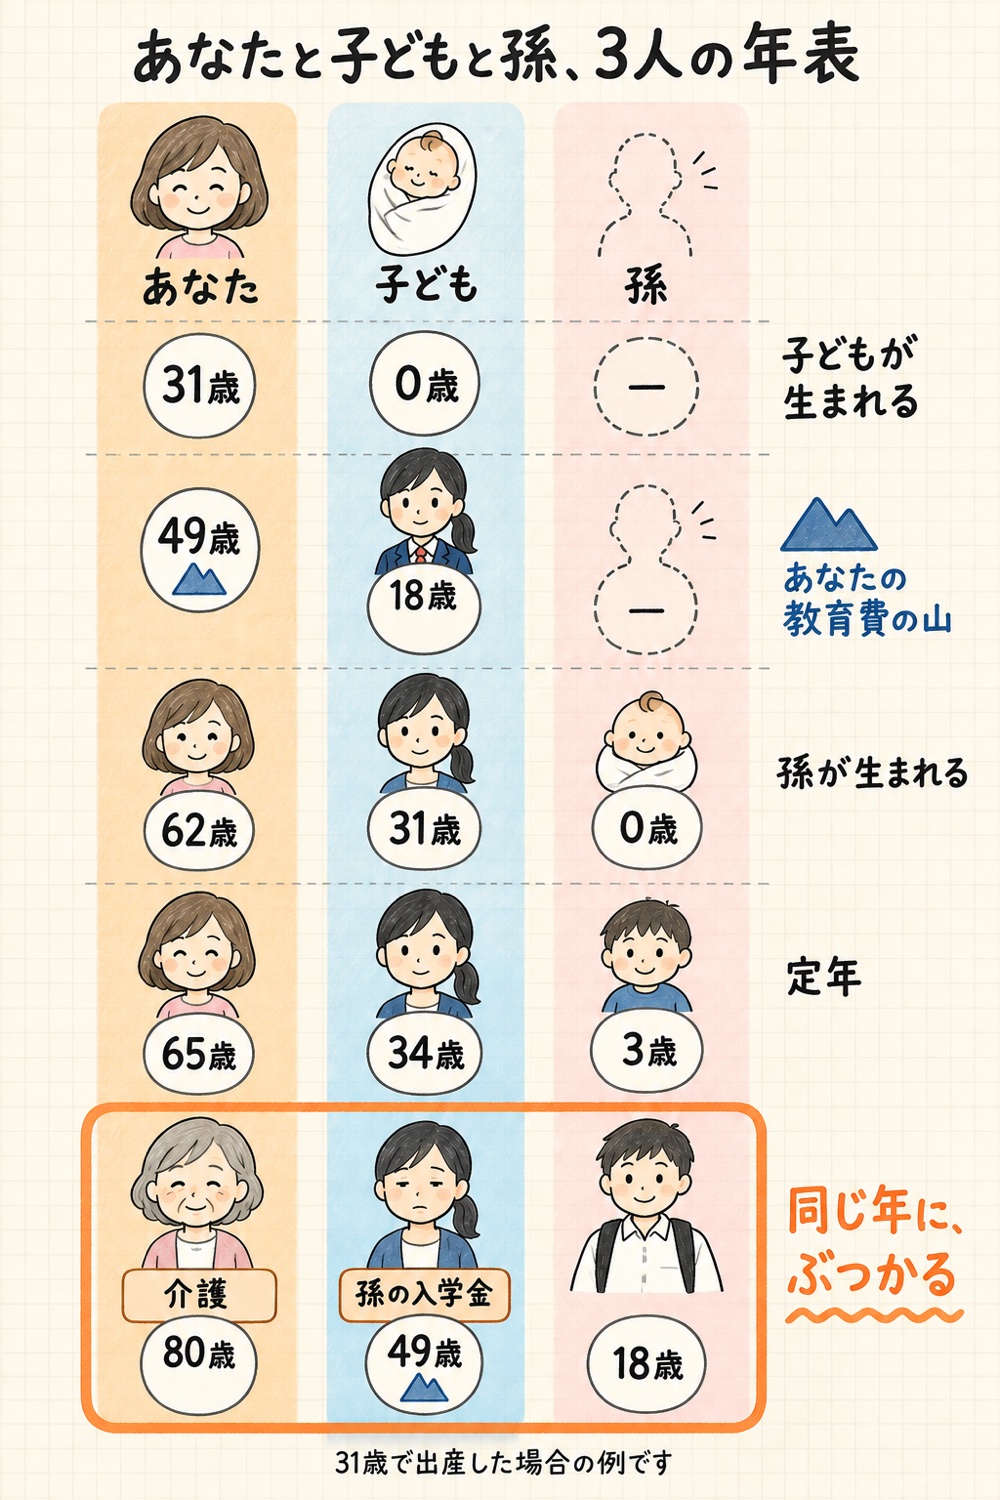
📅 あなたと子どもと孫、3人の年表
あなたが31歳でママになって、
その子もまた、31歳で親になったとします。
31歳って、
いまのママがはじめて出産する
平均の年齢なんです。
見てほしいのは、
いちばん下の80歳の段。
子どもは49歳。
孫は18歳で、ちょうど大学に入る年。
そして80代って、
介護や支援が必要になる人が
一気に増える年代なんですよね😰
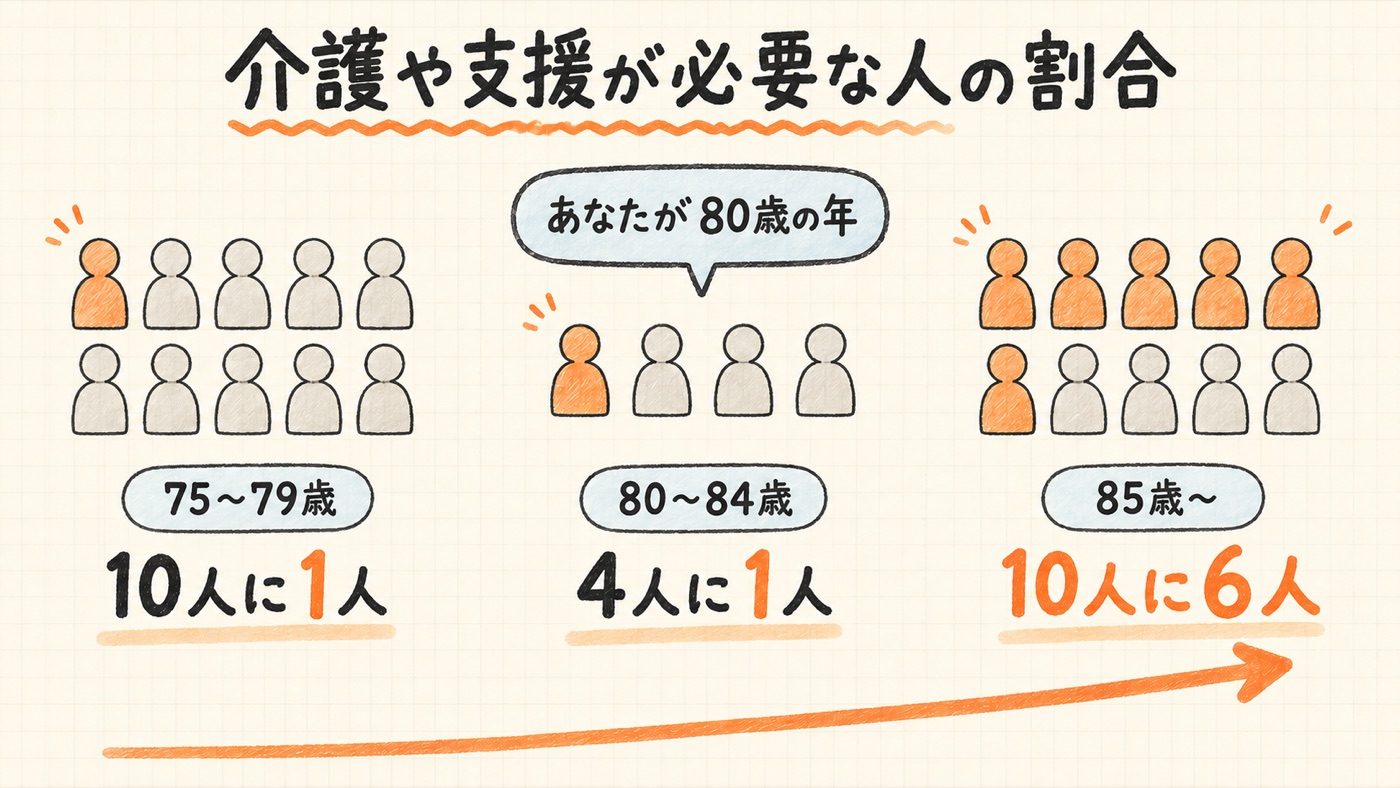
- 👵 75〜79歳 → 10人に1人
- 👵 80〜84歳 → 4人に1人
- 👵 85歳〜 → 10人に6人
そう、
あなたの介護が始まる年、
子どもは孫の大学費用を払っています。
同じ年齢で、同じ山を、今度は子どもが越えることになるんです。
あなたの介護と一緒に。
💳 老後は、借りられない
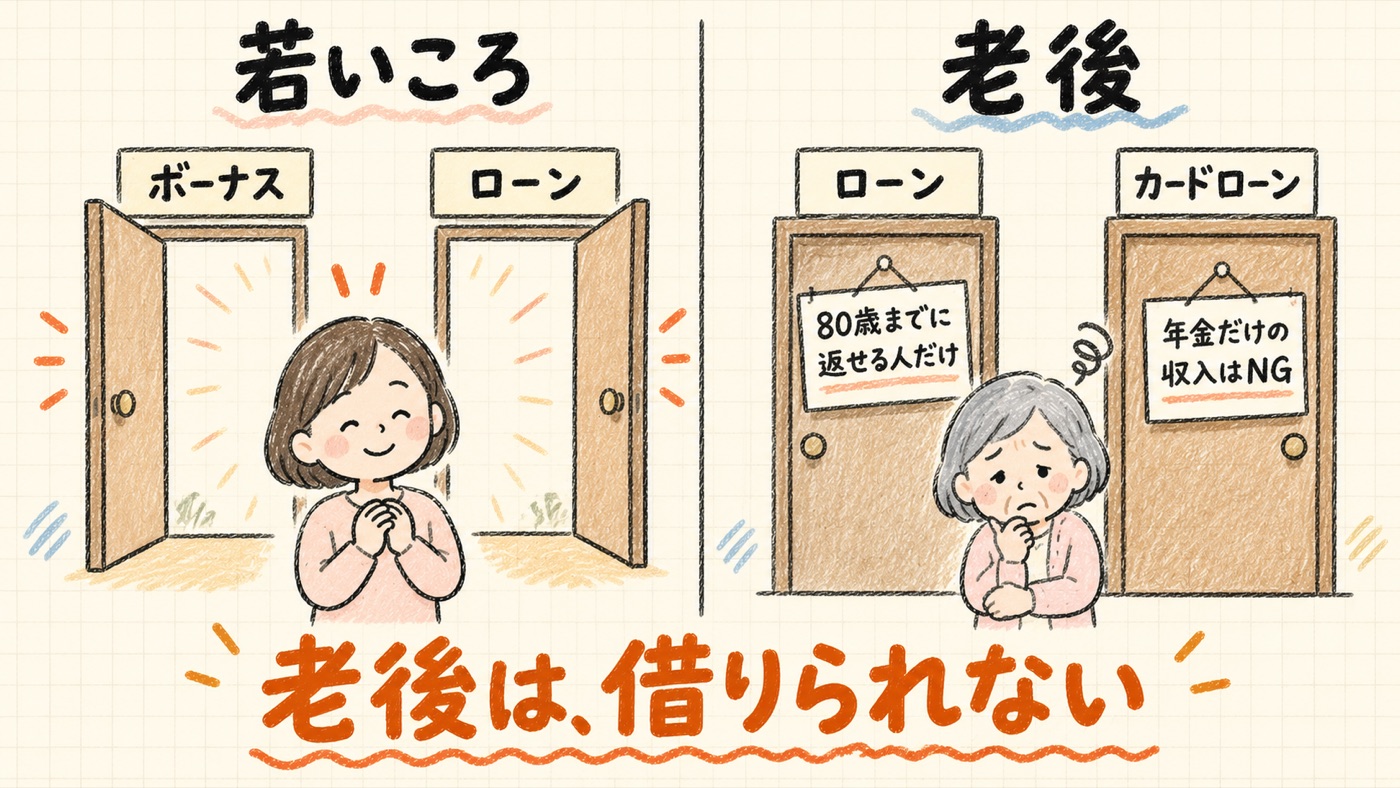
若いころって、
お金が足りなくなっても
なんとかする方法がありましたよね。
ボーナスで埋めたり、
ローンを組んだり。
でも老後は、収入が年金だけ。
- 🏠 住宅ローン → 多くの銀行が「80歳までに返し終わること」が条件
- 💳 カードローン → 年金だけの収入だと借りられないところも
しかも、年金で暮らす夫婦の家計って、
介護が始まる前から
毎月4万円くらい足りていないんです。
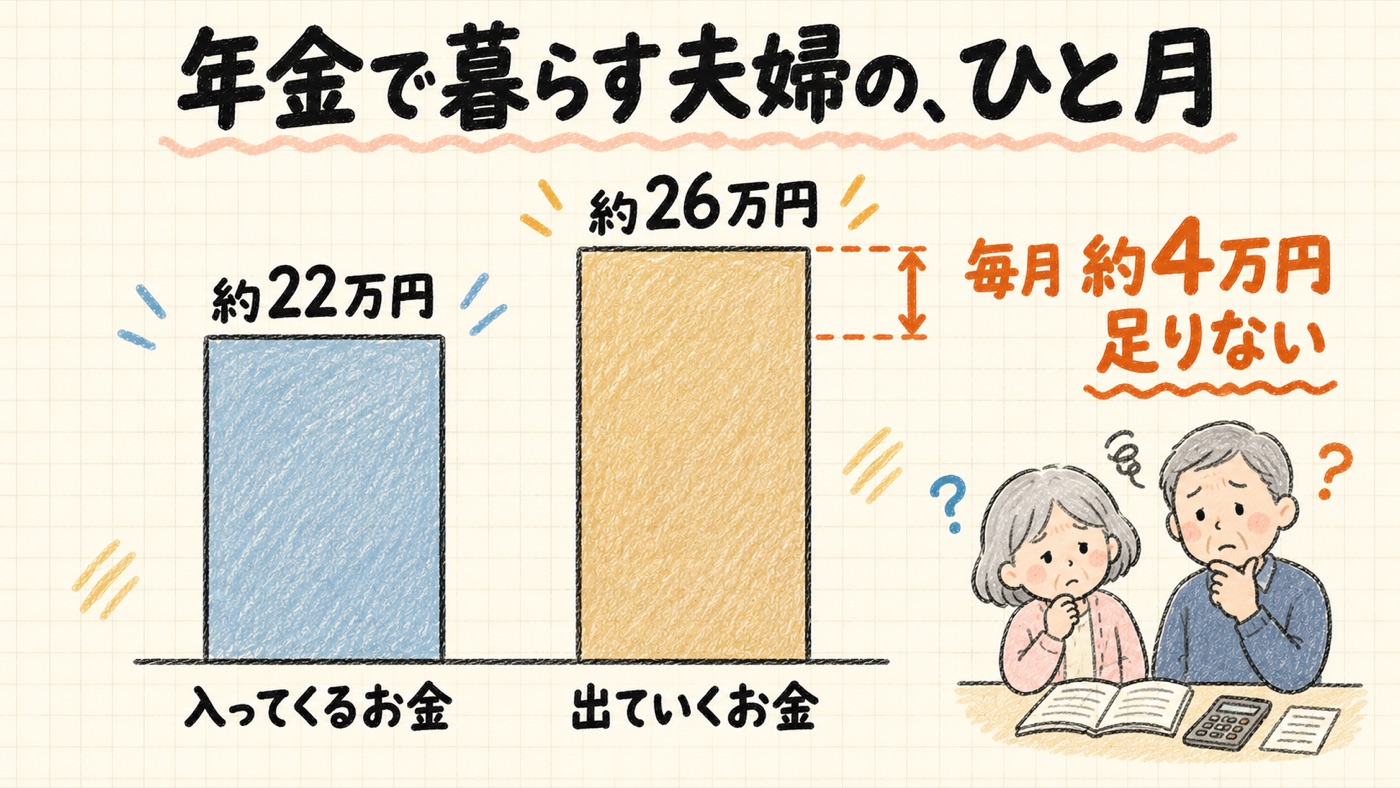
「足りなくなったら、そのとき考えよう」
老後は、これが効かないんですよね💦
🏡 じゃあ、施設に入ればいい?
「子どもに迷惑かけないように、
施設に入ろう」
そう考える方も、多いと思います。
その気持ち、すごくわかる。
じゃあ施設って、
実際いくらかかるのか🤔💭
私がライフプランを作るときは、
入るときに300万円、
毎月20万円で入れています。
ご自身の地域の老人ホーム、
調べてみるとわかるんですが、
だいたいこのくらいなんですよね。
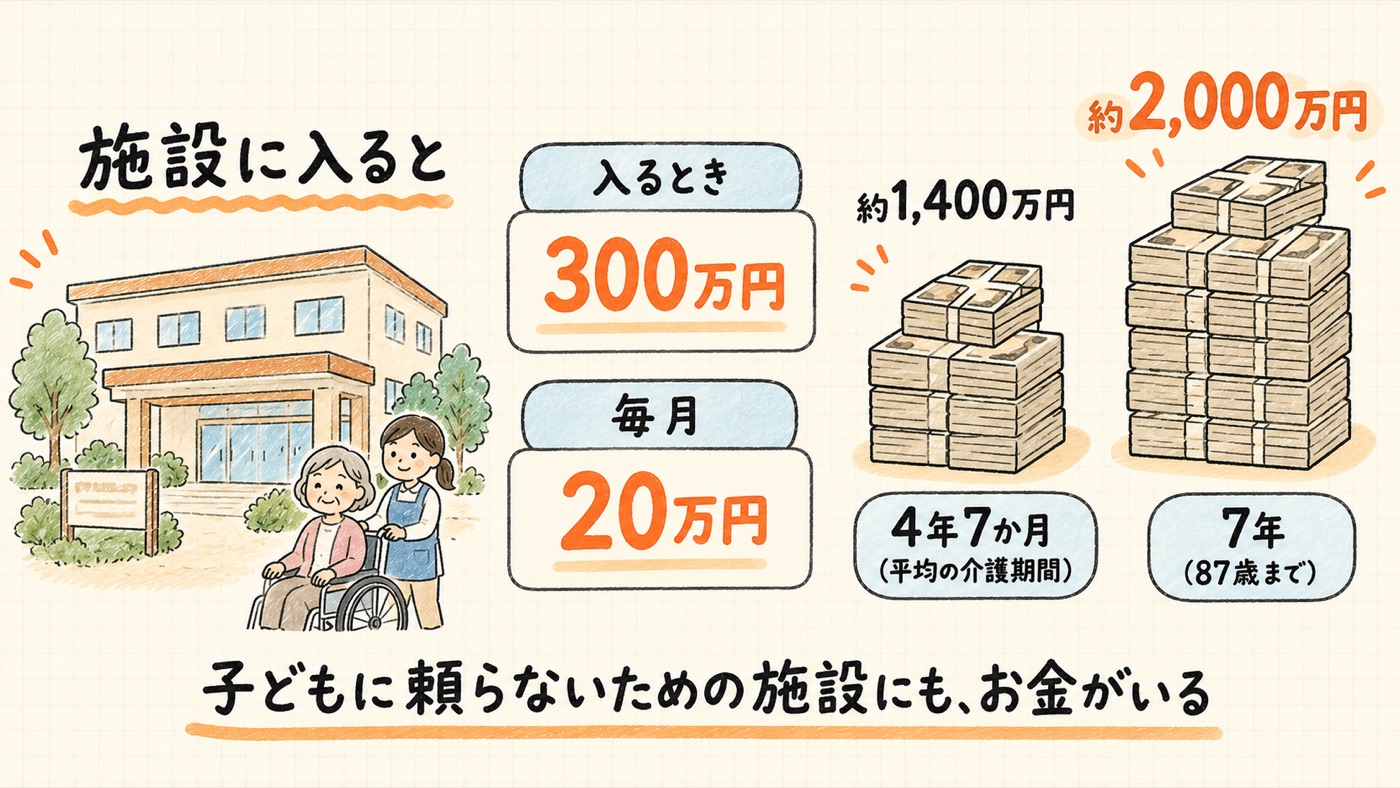
- ⏳ 平均の介護期間 4年7か月 → 約1,400万円
- ⏳ 80歳から87歳(女性の平均寿命)まで → 約2,000万円
毎月20万円って、
年金暮らしの夫婦ふたり分の年金を
ほぼまるごと使う金額です。
ここ、正直に言います。
子どもに迷惑をかけないための施設にも、
まとまったお金がいる。
足りなければ、
結局そのお金を出すのは
子どもなんです。
👀 最後に頼れるのは、子どもだけ
80歳のあなたのまわりを、
ちょっと想像してみてください。
自分の親は、もういない。
きょうだいも、同じように年金暮らし。
パパも同じだけ年をとっていて、
支える側というより、
支えられる側かもしれない。
お金が足りなくなったとき、
頼れるのは子どもだけ
になりやすいんです。
じゃあそのころ、
子どもはどんな毎日なのか。
📆 49歳の子どもの、ある2月
入学金は約24万円。
締め切りは1週間後。
「お母さん、そろそろ施設のことも考えましょうか」
私立大学は、1年目だけで平均約151万円。
奨学金は入学したあとにしか振り込まれないから、いまは手元のお金で払うしかない😨
「入るときに300万円、毎月20万円です」
住宅ローンは、まだ残ってる。
孫の入学金と、あなたの施設のお金。
同じ月に、同じ家計から出ていく。
そんな子どもに、
あなたはきっと何度も
こう言うんだと思います。
「ごめんね」
「迷惑かけて、ごめんね」
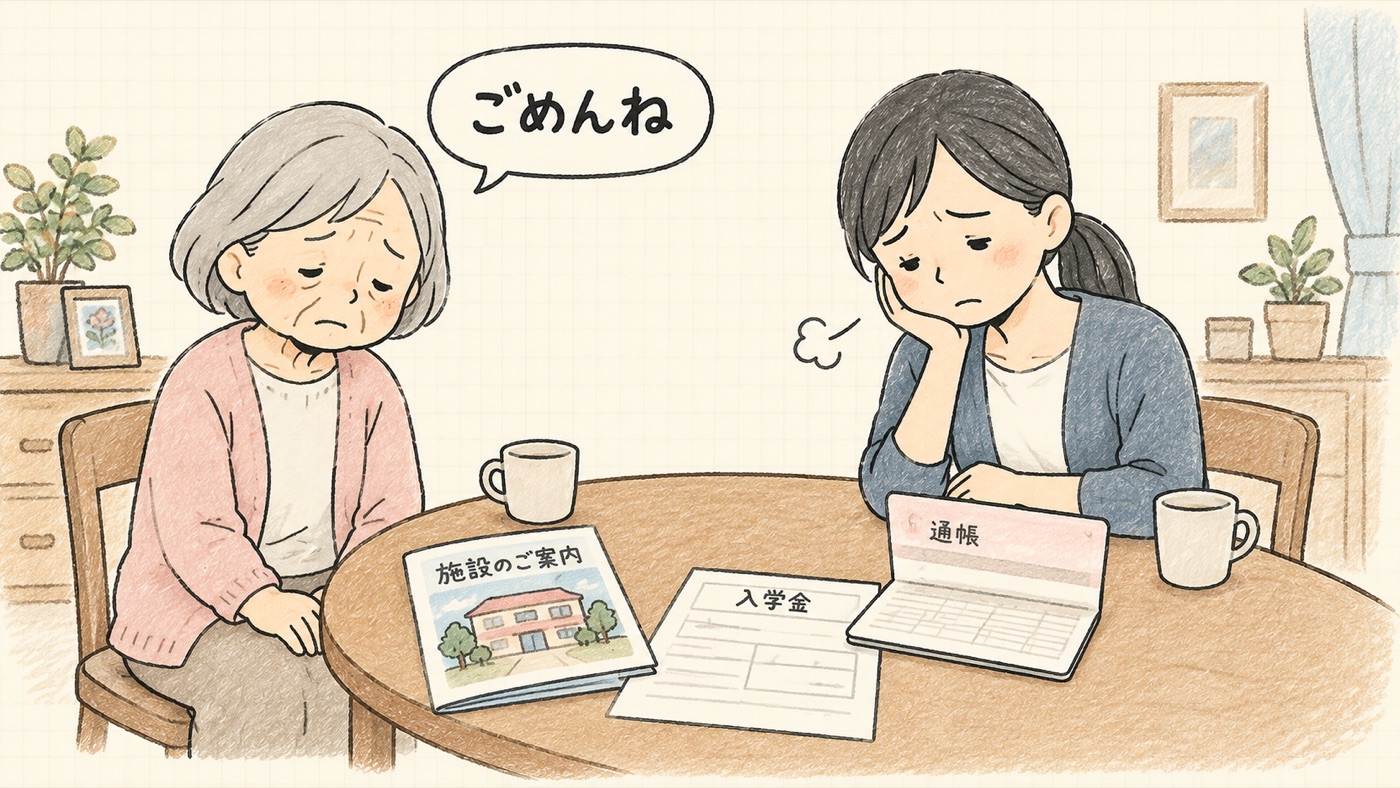
肩身をせまくして、
子どもに謝りながら暮らす老後。
それって、あなたが本当に
望んでいる人生ですか?
💭 がんばって進学させた、その先に
教育費をなんとかやりくりして、
子どもを大学に行かせてあげられた。
親として、
ほっとする瞬間ですよね😌
でも、その山で
貯金を使い切っていたら。。。
実際、教育費のために
貯金や保険を取り崩した家庭は、
5世帯に1世帯。
めずらしい話じゃないんです。
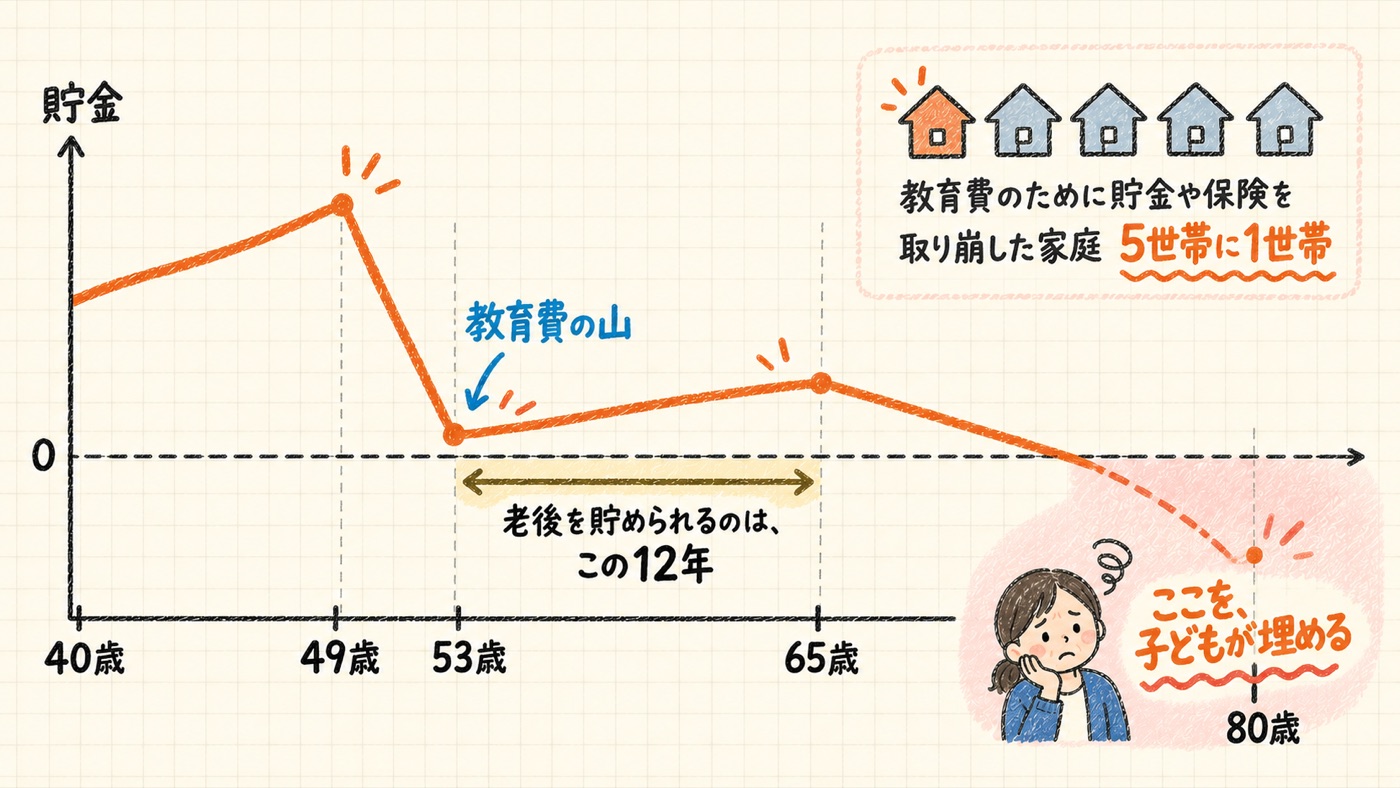
子どもが大学を卒業するのが53歳。
定年が65歳。
老後のお金を本気で貯められるのは、
その12年くらいしかないんです。
2人目がいたら、もっと短くなる。
届かなかったぶんは、
子どもに回っていく。
そして子どもも、
あなたと同じ形の年表の上にいる。
がんばって進学させてあげたのに、
最後は子どもに頼るしかない。
それって本当の幸せなのかなって、
私は思うんです。
🌱 変えられるのは、その手前の教育費
教育費の山がいつ来るかは、
子どもが生まれた日に
もう決まっています。
変えられるのは、
わが家がその山を、どう越えるか。
教育費っていうと、
「コツコツ貯めましょう」
って言われがちですよね。
でも実は、見直すのは
貯め方より、ふだんのお金の使い方
のほうなんです。
山を越えたあとにも、
ちゃんとお金が残る家にしておく。
それが、80歳のあなたと
49歳の子どもを守ることに
つながっていきます🧡
📣 この続きを、勉強会でお話ししました
ということで、
9月18日(金)・19日(土)に
オンラインで教育費の勉強会をひらきました🌟
当日は、
教育費シミュレーターを使いました。
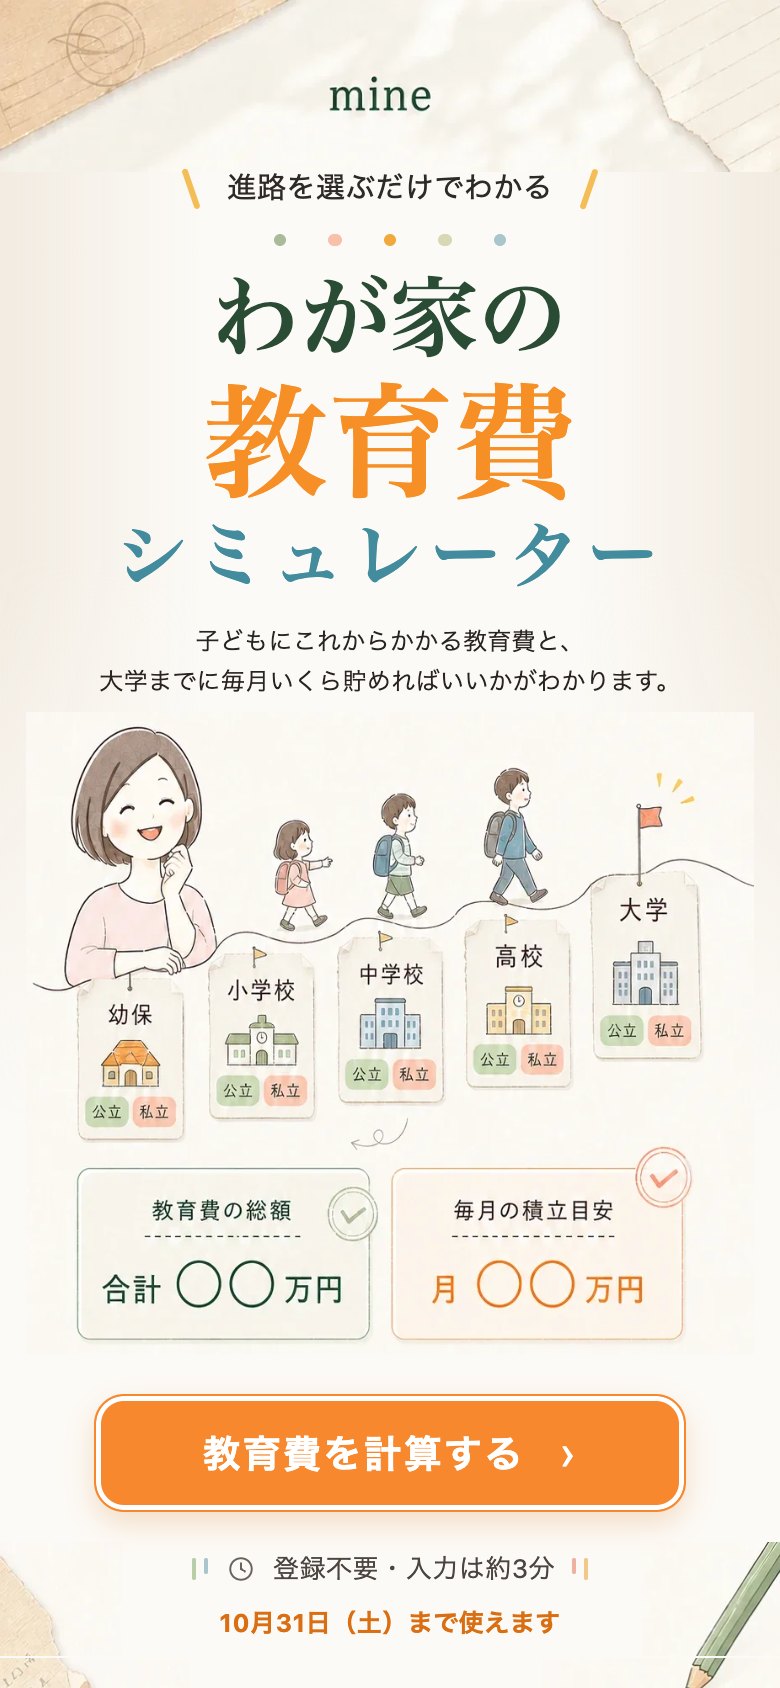
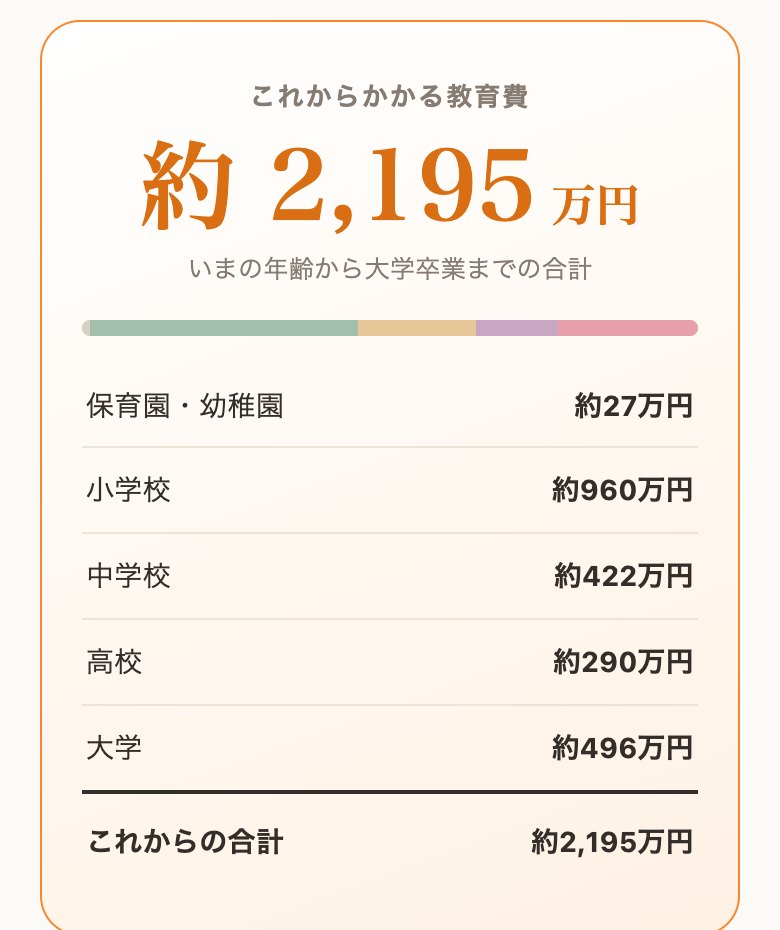
お子さんの年齢と、進路を選ぶだけ。
「小学校から私立にしたら?」
「ひとり暮らしをしたら?」
選ぶたびに、金額がその場で変わります👀✨
まずはこれで、
わが家の現在地を知る。
そのうえで、
何から手をつけて、どう動けばいいのか。
そこまでお話ししました。
- ☑︎ シミュレーターで、わが家に必要な教育費がわかる
(Zoomを見ているのと同じスマホで使えます) - ☑︎ 何を見直して、どう動けばいいのかがわかる
自分で言うのもなんですが、、、
教育費を「貯め方」じゃなくて
「使い方」から話す勉強会って、
なかなかないと思います!笑
勉強会は9/19で終了しました🙏
来てくださったみなさん、ありがとうございました!
しーばさんちでは
🏡🌿⌇不安がなくなる家計術
👦💴⌇子どもが育つおかねの話
を発信しています♡
幸せになるのはママだけでなく
子どもも家族もみーんな🏠🤝
お金のコントロールができる親子になって
自由に計画的にお金を使える親子になる。
自分の人生は自分で決める。
「この人生が好き」
そう思える親子を増やすために
日々発信しています😊
よかったら他の投稿も覗いてみてね🌱
みて損はさせません!!!
むしろ得します!!!
この記事の数字の出どころ
年表の年齢は、はじめての子どもを産むお母さんの平均年齢(31.0歳・厚生労働省「人口動態統計」2025年)をもとに置いた例です。ご家庭ごとに、まったく変わります。
介護や支援が必要な人の割合(75〜79歳 11.8%/80〜84歳 26.7%/85歳以上 60.2%)は、生命保険文化センターが厚生労働省「介護給付費等実態統計」と総務省「人口推計」から出したものです。
年金で暮らす夫婦の家計(手取り 221,544円・生活費 263,979円・毎月42,434円の不足)は、総務省「家計調査」2025年の、65歳以上の夫婦のみの無職世帯。夫婦の年金などの給付は、月228,614円です。
住宅ローンの年齢は、国土交通省「民間住宅ローンの実態に関する調査」と、フラット35の借入条件から。金融機関や商品で違います。カードローンは、三井住友銀行の条件を例にしています。
施設のお金(入るとき300万円・毎月20万円)は、私がライフプランを作るときに置いている金額です。地域や施設で大きく変わります。介護の期間 平均4年7か月は、生命保険文化センター「生命保険に関する全国実態調査」2024年度。女性の平均寿命 87.33歳は、厚生労働省「簡易生命表」2025年です。
私立大学の入学金 約24万円・1年目の納付金 約151万円は、文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査」。奨学金は日本学生支援機構の貸与型の場合で、案内にも「進学前には振り込まれません」と書かれています。
教育費のために貯金や保険を取り崩した家庭 18.8%は、日本政策金融公庫「教育費負担の実態調査」2021年度です。